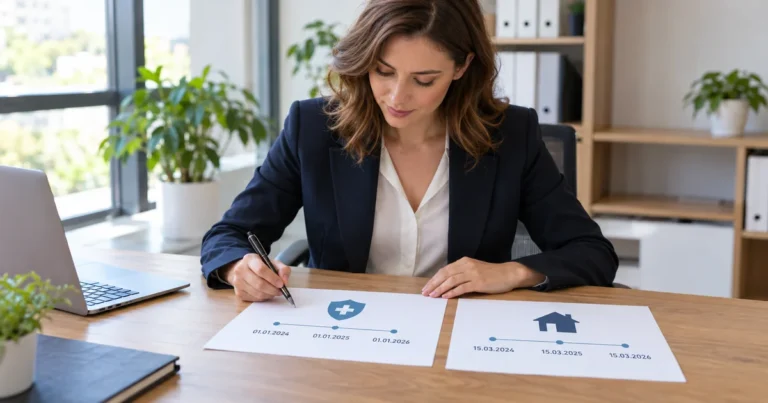
Si no conoces la fecha exacta de la resolución de tu caso, no indiques la fecha prevista como fecha segura. Es recomendable elegir la duración de la póliza basándote en la información que puedas consultar en tus documentos y en las condiciones de ese seguro concreto. La mera previsión sobre la finalización del procedimiento no garantiza que la cobertura vaya a ser necesaria precisamente hasta ese día.
Índice
- ¿Por qué no conviene intentar adivinar la fecha de la decisión?
- Cómo organizar los datos disponibles
- Cómo elegir la duración del seguro
- Qué hay que comprobar en la póliza y en las condiciones generales del seguro
- Lista de comprobación práctica antes de la compra
- Qué hay que hacer antes de que finalice la cobertura
- Los errores más comunes
- Preguntas frecuentes
¿Por qué no conviene intentar adivinar la fecha de la decisión?
Es posible que el tiempo de espera no coincida con el plan acordado previamente. Por ello, la fecha prevista no debería determinar automáticamente la finalización de la póliza. Si no conoces la fecha de la resolución, considérala como una circunstancia que requiere una verificación posterior, y no como una fecha fija en el calendario.
⚠️ Importante: la fecha prevista no es definitiva.
La cobertura del seguro se deriva del contrato. En las Condiciones Generales de Seguro (CGS) de ERGO aceptadas se indica que esta se aplica a los siniestros cubiertos por el seguro que se produzcan durante el período de responsabilidad del asegurador. Por este motivo, es necesario consultar la póliza y las CGS correspondientes. Inicio contractual de la responsabilidad, su finalización y las condiciones relativas a la opción en cuestión.
No des por sentado que el período elegido se aceptará en un caso concreto de residencia. Sin pruebas oficiales relativas a ese caso, no se puede prometer ni la aceptación del documento ni que un mismo período sea adecuado para todas las personas. Antes de tomar una decisión Consulta la información oficial y actualizada directamente relacionada con tu caso..
Cómo organizar los datos disponibles
Empieza por diferenciar la información que figura en los documentos de tus propias previsiones. Si tienes un documento o un justificante, comprueba la fecha que figura en él. Si el documento indica una fecha relacionada con tu situación, anótala junto con el nombre del documento para evitar tener que confiar únicamente en tu memoria en el futuro.
Puede resultar útil seguir una serie sencilla de pasos condicionales:
Esta clasificación ayuda a distinguir hechos recogidos en los documentos según los supuestos. Sin embargo, no determina cuál será la duración de la póliza en tu caso. Solo sirve para que puedas tomar una decisión más informada y reducir el riesgo de que una previsión se considere una información confirmada.
Cómo elegir la duración del seguro
La elección de la duración de la póliza requiere conciliar dos aspectos: la incertidumbre sobre la evolución futura del caso y las condiciones del contrato de seguro disponible. No hay motivos para establecer un plazo único y universal que sea adecuado para todos los extranjeros que están a la espera de obtener una tarjeta de residencia.
En primer lugar, determina desde cuándo necesitas realmente la cobertura. Si ya tienes una póliza, comprueba la fecha de vencimiento que figura en ella y las condiciones de responsabilidad descritas en sus condiciones generales. No confundas el periodo que figura en la póliza con el alcance de la cobertura — El alcance, los límites y las exclusiones son elementos independientes del contrato.
A continuación, plantéate durante cuánto tiempo quieres mantener el seguro, teniendo en cuenta que no sabes cuándo terminará el asunto. Un plazo más largo puede reducir la necesidad de volver a contratar rápidamente, pero no garantiza la aceptación del documento ni un resultado concreto del procedimiento. Por el contrario, un plazo más corto requiere un seguimiento más atento de la fecha de finalización de la cobertura.
En las Condiciones Generales de Contratación de Uniqa, el importe de la prima depende, entre otras cosas, de el período de cobertura, el alcance y el importe de las sumas. Esto significa que la duración del contrato no debe analizarse al margen del resto de parámetros. Al comparar las opciones disponibles, ten en cuenta no solo la duración, sino también la cobertura que obtienes y los límites de responsabilidad que establece el contrato.
Qué hay que comprobar en la póliza y en las condiciones generales del seguro
La póliza suele recoger los datos fundamentales del contrato; sin embargo, las normas detalladas figuran en las Condiciones Generales del Seguro (CGS) y —dependiendo del producto— en las cláusulas correspondientes. En las CGS de Compensa que se han aceptado se indica que El alcance detallado de la cobertura se establece en las cláusulas, y la cobertura de los gastos médicos se aplica exclusivamente a la estancia en territorio polaco. Por lo tanto, el nombre del producto por sí solo no basta para evaluar el alcance real de la cobertura.
Antes de elegir, comprueba sobre todo:
Las Condiciones Generales de Seguro (CGS) de TUZ Ubezpieczenia, una vez aceptadas, definen con precisión los requisitos para el pago de las prestaciones, así como las limitaciones y exclusiones de responsabilidad. Es importante recordar que El mero hecho de que la póliza esté vigente no garantiza el pago. Para que se abone la prestación, el siniestro debe cumplir las condiciones establecidas en el contrato, y también pueden aplicarse las limitaciones descritas en el mismo.
Los límites también son importantes. En las Condiciones Generales de Seguro (CGS) de ERGO, la suma asegurada constituye el límite de responsabilidad por cada uno y todos los siniestros que se produzcan durante el período de cobertura, teniendo en cuenta los sublímites correspondientes. En las CGS de Uniqa, la suma asegurada, la suma garantizada y sus sublímites constituyen límite máximo de responsabilidad y se reducen en función de las prestaciones o indemnizaciones abonadas. Sus importes se indican en la póliza y en la tabla de variantes de las Condiciones Generales del Seguro.
No apliques estas normas automáticamente a todas las ofertas. Consulta la documentación correspondiente a cada producto y variante concretos, que estás barajando. Comprueba también en la póliza y en las condiciones generales de contratación correspondientes el momento en que comienza la responsabilidad de la aseguradora. No lo deduzcas únicamente del hecho de tener el documento, de haber rellenado el formulario o de haber realizado el pago.
Lista de comprobación práctica antes de la compra
Antes de firmar el contrato, realiza algunas gestiones concretas:
Esta lista no sustituye al contenido del contrato ni a la información oficial. Sin embargo, ayuda a evitar tomar una decisión basada en una única fecha incierta.
Qué hay que hacer antes de que finalice la cobertura
Si tienes una póliza, configura un recordatorio antes de la fecha de vencimiento que figura en ella. No esperes hasta el último día, para volver a evaluar tu situación. Es una forma práctica de no pasar por alto el final del plazo y no darte cuenta hasta que ya sea demasiado tarde.
Al volver a evaluar la situación, comprueba si han aparecido nuevos documentos. Si tienes un nuevo documento o una confirmación, comprueba la fecha que figura en él. Si el documento indica una fecha relacionada con tu situación, compárala con el periodo de vigencia de la póliza actual. Si aún no conoces la fecha de la resolución, vuelve a valorar el periodo de cobertura sin dar por hecho el pronóstico.
Comprueba también si el próximo contrato mantiene el alcance necesario. La continuidad de las fechas no implica automáticamente la continuidad de todas las condiciones. La nueva póliza puede tener una modalidad, un alcance, una suma asegurada, unos sublímites o unas exclusiones diferentes. Evalúa cada contrato en función de su propia documentación.
Los errores más comunes
El primer error es indicar la fecha prevista de finalización del asunto como una fecha definitiva. Esa fecha puede servir posteriormente de base para otras suposiciones, aunque no figure en el documento.
El segundo error es fijarse únicamente en la duración de la póliza. El período de protección es solo uno de los parámetros. Igualmente importantes son el alcance, los límites, los sublímites, las condiciones de pago y las exclusiones.
El tercer error es dar por sentado que tener una póliza garantiza la cobertura en cualquier situación. La responsabilidad de la aseguradora depende de lo establecido en el contrato, y las normas detalladas pueden figurar en las Condiciones Generales del Seguro (CGS) y en las cláusulas adicionales.
El cuarto error consiste en dar por sentado automáticamente que la nueva póliza entra en vigor por el mero hecho de que se haya cumplimentado el formulario, se haya emitido el documento o se haya realizado el pago. Consulta la fecha de inicio de la cobertura en la póliza y en las condiciones generales de contratación correspondientes..
El quinto error es posponer la revisión de los documentos. Si tienes una póliza, aprovecha el recordatorio que se envía antes de la fecha de vencimiento y vuelve a evaluar la situación con la suficiente antelación.
Preguntas frecuentes
¿Puedo indicar la fecha prevista para la resolución como fecha definitiva?
No. Si no conoces la fecha exacta de la resolución, no presentes las previsiones como si fueran datos confirmados. Si dispones de un documento o una confirmación, comprueba la fecha que figura en él. En lo que respecta a los requisitos, verifica la información oficial y actualizada directamente relacionada con tu caso.
¿Una póliza de mayor duración garantiza que el documento sea aceptado?
No se puede garantizar esto basándose únicamente en la duración de la póliza. Un plazo más largo no garantiza la aceptación ni un resultado concreto del asunto. A la hora de elegir, ten en cuenta las condiciones del contrato y evalúa los requisitos basándote únicamente en información oficial y actualizada que se refiera directamente a tu caso.
¿Es suficiente la fecha que figura en la póliza para determinar el inicio de la cobertura?
No se debe basar esa conclusión únicamente en una sola fecha. Si tienes una póliza, comprueba los datos que figuran en ella y, a continuación, lee las condiciones generales de la póliza correspondientes. El inicio de la responsabilidad contractual se deriva de las condiciones del contrato, que pueden incluir más elementos que el mero período indicado en el documento.
¿El importe de la cobertura está disponible por separado para cada siniestro?
Depende de las condiciones de cada contrato concreto. En las Condiciones Generales de Seguro (CGS) de ERGO, la suma asegurada constituye el límite para un solo siniestro y para todos los siniestros durante el período de cobertura, teniendo en cuenta los sublímites. En las CGS de Uniqa, las sumas aseguradas y los sublímites son los límites máximos de responsabilidad y se reducen en función de las cantidades pagadas. Comprueba siempre las reglas de tu variante.
¿Qué hay que hacer si el plazo de la póliza actual está a punto de vencer?
Si tienes una póliza vigente, comprueba la fecha de vencimiento que figura en ella y programa un recordatorio con antelación. En el caso de los nuevos documentos, verifica las fechas que figuran en ellos. A continuación, analiza detenidamente el periodo de vigencia, el alcance de la cobertura, los límites y las exclusiones del próximo contrato; no des por sentado automáticamente que las condiciones seguirán siendo las mismas.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Indonesian
 Vietnamese