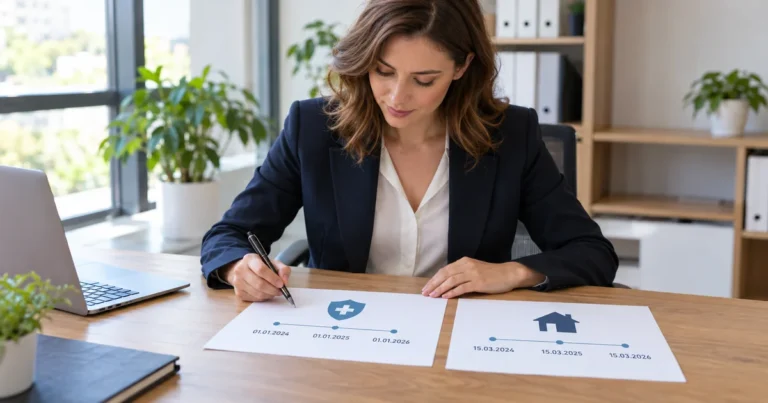
Davanızla ilgili kararın kesin tarihini bilmiyorsanız, tahmini tarihi kesin tarih olarak belirtmeyin. Poliçe süresini, belgelerinizde doğrulayabileceğiniz bilgilere ve söz konusu sigortanın şartlarına göre belirlemeniz önerilir. Yalnızca davanın sonuçlanmasına ilişkin bir tahmin, sigorta korumasının tam olarak o güne kadar gerekli olacağına dair bir kesinlik sağlamaz.
İçindekiler
- Kararın alınacağı tarihi tahmin etmeye neden değmez?
- Mevcut verileri nasıl düzenleyebilirim?
- Sigorta süresi nasıl belirlenir?
- Sigorta poliçesinde ve Genel Sigorta Koşullarında nelere dikkat edilmeli?
- Satın almadan önce kullanışlı bir kontrol listesi
- Koruma süresi sona ermeden önce ne yapılmalı?
- En sık yapılan hatalar
- Sıkça Sorulan Sorular
Kararın alınacağı tarihi tahmin etmeye neden değmez?
Bekleme süresi, önceden belirlenen planla örtüşmeyebilir. Bu nedenle, öngörülen tarih, poliçenin sona erme tarihi olarak otomatik olarak kabul edilmemelidir. Kararın alınacağı tarihi bilmiyorsanız, bunu takvimde sabit bir tarih olarak değil, daha sonra doğrulanması gereken bir durum olarak değerlendirin.
⚠️ Önemli: Tahmini tarih kesin bir tarih değildir.
Sigorta teminatı, sözleşmeden kaynaklanır. Kabul edilen ERGO Genel Sigorta Koşulları’nda, bu teminatın sigortacının sorumluluk süresi içinde meydana gelen ve sigorta kapsamına giren olayları kapsadığı belirtilmiştir. Bu nedenle, poliçede ve ilgili Genel Sigorta Koşulları’nda kontrol edilmelidir. sözleşmeye dayalı sorumluluğun başlangıcı, bu seçeneğin sonu ve söz konusu seçeneğe ilişkin koşullar.
Seçtiğiniz sürenin belirli bir ikamet davasında kabul edileceğini varsaymayın. Bu davayla ilgili resmi kanıtlar olmadan, ne belgenin kabul edileceği ne de tek bir sürenin herkes için uygun olacağı garanti edilemez. Karar vermeden önce Davanızla doğrudan ilgili güncel ve resmi bilgileri doğrulayın.
Mevcut verileri nasıl düzenleyebilirim?
Öncelikle, belgelerde yer alan bilgileri kendi tahminlerinizden ayırın. Elinizde bir belge veya teyit varsa, üzerinde yazılı tarihi kontrol edin. Belge, durumunuzla ilgili bir tarih içeriyorsa, gelecekte sadece hafızanıza güvenmek zorunda kalmamak için bu tarihi belgenin adıyla birlikte not alın.
Basit bir koşullu adımlar dizisi faydalı olabilir:
Bu ayrım, şunları birbirinden ayırt etmeye yardımcı olur: belgelerde kayıtlı gerçekler temel varsayımlardan yola çıkarak. Ancak, sizin durumunuzda hangi poliçe süresinin gerekli olacağına dair kesin bir karar vermez. Yalnızca daha bilinçli bir karar vermenize yardımcı olmak ve tahminlerin doğrulanmış bilgi olarak kabul edilme riskini azaltmak amacıyla kullanılır.
Sigorta süresi nasıl belirlenir?
Sigorta süresinin belirlenmesi, iki hususu birbiriyle uzlaştırmayı gerektirir: davanın ilerleyişine ilişkin belirsizlik ve mevcut sigorta sözleşmesinin koşulları. Oturma izni bekleyen her yabancı için uygun tek bir evrensel süre belirlemeye yönelik bir dayanak yoktur.
Öncelikle, ne zamandan itibaren gerçekten sigorta korumasına ihtiyacınız olduğunu belirleyin. Halihazırda bir poliçeniz varsa, poliçede belirtilen son geçerlilik tarihini ve Genel Sigorta Koşulları’nda (OWU) açıklanan sorumluluk kurallarını kontrol edin. Poliçede belirtilen süreyi teminat kapsamıyla karıştırmayın — Kapsam, sınırlar ve istisnalar, sözleşmenin ayrı unsurlarıdır.
Ardından, davanın ne zaman sonuçlanacağını bilmediğinizi göz önünde bulundurarak, sigortayı ne kadar süreyle sürdürmek istediğinizi değerlendirin. Daha uzun bir süre, hızlı bir şekilde yeniden sigorta satın alma ihtiyacını azaltabilir, ancak belgenin kabul edileceğini veya davanın belirli bir sonuçla sonuçlanacağını garanti etmez. Daha kısa bir süre ise, sigorta korumasının sona erme tarihini daha dikkatli bir şekilde takip etmenizi gerektirir.
Uniqa Genel Sigorta Koşulları’nda prim tutarı, diğer faktörlerin yanı sıra şunlara bağlıdır: sigorta süresi, kapsamı ve teminat tutarları. Bu, sözleşme süresinin diğer parametrelerden ayrı olarak değerlendirilmemesi gerektiği anlamına gelir. Mevcut seçenekleri karşılaştırırken, sadece süreye değil, aynı zamanda hangi kapsamın sunulduğuna ve sözleşmede hangi sorumluluk sınırlarının öngörüldüğüne de dikkat edin.
Sigorta poliçesinde ve Genel Sigorta Koşullarında nelere dikkat edilmeli?
Poliçe genellikle sözleşmenin temel bilgilerini içerir; ancak ayrıntılı kurallar Genel Sigorta Koşulları’nda (OWU) ve — ürüne bağlı olarak — ilgili maddelere yer almaktadır. Compensa’nın kabul ettiği Genel Sigorta Koşulları’nda şunlar belirtilmiştir: Kapsamın ayrıntıları, sözleşme maddelerinde belirtilmiştir, tedavi masraflarının karşılanması ise yalnızca Polonya sınırları içindeki konaklamayı kapsamaktadır. Dolayısıyla, ürünün adı tek başına sigortanın gerçek kapsamını değerlendirmek için yeterli değildir.
Seçim yapmadan önce öncelikle şunlara dikkat edin:
TUZ Sigorta’nın kabul edilen Genel Sigorta Şartları (GSS), tazminat ödemesinin koşullarını ve sorumluluk sınırlamalarını ve istisnalarını kesin olarak belirlemektedir. Şunu hatırlatmak önemlidir ki, Poliçenin yürürlükte olması tek başına ödeme yapılacağını garanti etmez. Ödemenin yapılabilmesi için, olayın sözleşmede belirtilen koşulları karşılaması gerekir; ayrıca sözleşmede belirtilen kısıtlamalar da geçerli olabilir.
Limitler de önemlidir. ERGO Genel Sigorta Koşulları’nda (OWU) sigorta tutarı, ilgili alt limitler dikkate alınarak, sigorta süresi içinde tek bir olay ve tüm olaylar için sorumluluk limitini oluşturur. Uniqa Genel Sigorta Koşulları’nda (OWU) ise sigorta tutarı, garanti tutarı ve bunların alt limitleri sorumluluğun üst sınırı ve ödenen yardımlar veya tazminatlar kadar azalır. Bunların tutarları, poliçede ve Genel Sigorta Koşulları’ndaki seçenekler tablosunda belirtilmiştir.
Bu kuralları her teklife otomatik olarak uygulamayın. Belirli bir ürün ve varyantına atanan belgeleri inceleyin, üzerinde düşündüğünüz sigorta. Ayrıca, poliçede ve ilgili Genel Şartlar’da sigortacının sorumluluğunun ne zaman başladığını kontrol edin. Bunu yalnızca belgeye sahip olmaktan, formu doldurmaktan ya da ödeme yapmaktan yola çıkarak belirlemeyin.
Satın almadan önce kullanışlı bir kontrol listesi
Sözleşmeyi imzalamadan önce birkaç somut adım atın:
Bu liste, sözleşmenin içeriğinin veya resmi bilgilerin yerini almaz. Ancak, tek bir belirsiz tarihe dayalı bir karar verilmesini önlemeye yardımcı olur.
Koruma süresi sona ermeden önce ne yapılmalı?
Eğer bir sigorta poliçeniz varsa, poliçede belirtilen son tarihten önce bir hatırlatma ayarlayın. Son güne kadar beklemeyin, durumunuzu yeniden değerlendirmek için. Bu, sürenin sona ermesini gözden kaçırmamak ve bunu ancak olay gerçekleştikten sonra fark etmemek için pratik bir yoldur.
Yeniden değerlendirme sırasında yeni belgeler olup olmadığını kontrol edin. Yeni bir belgeniz veya onayınız varsa, üzerinde yazılı tarihi kontrol edin. Belgede durumunuzla ilgili bir tarih belirtiliyorsa, bunu mevcut poliçenizin geçerlilik süresiyle karşılaştırın. Kararın tarihini hâlâ bilmiyorsanız, koruma süresini yeniden gözden geçirin ve tahmininizi kesin bir gerçekmiş gibi sunmayın.
Ayrıca, bir sonraki sözleşmenin gerekli kapsamı karşılayıp karşılamadığını da kontrol edin. Tarihlerin sürekliliği, tüm koşulların sürekliliğini otomatik olarak ifade etmez. Yeni poliçenin farklı bir seçeneği, kapsamı, sigorta tutarı, alt limitleri veya istisnaları olabilir. Her bir sözleşmeyi, kendi belgelerine göre değerlendirin.
En sık yapılan hatalar
İlk hata, davanın tahmini sonuçlanma tarihini kesin bir tarih olarak belirtmektir. Bu tarih, belgeden alınmamış olsa da, daha sonra başka varsayımların dayanağı haline gelebilir.
İkinci hata, yalnızca poliçenin süresine odaklanmaktır. Koruma süresi, parametrelerden sadece biridir. Kapsam, limitler, alt limitler, ödeme koşulları ve istisnalar da aynı derecede önemlidir.
Üçüncü hata, bir sigorta poliçesine sahip olmanın her durumda koruma sağladığı varsayımıdır. Sigortacının sorumluluğu, sözleşme hükümlerine bağlıdır ve ayrıntılı kurallar, Genel Sigorta Koşulları (OWU) ile ek maddelerde yer alabilir.
Dördüncü hata, formun doldurulması, belgenin düzenlenmesi ya da ödemenin yapılması nedeniyle yeni poliçenin yürürlüğe girdiğinin otomatik olarak kabul edilmesidir. Poliçede ve ilgili Genel Şartlar’da sorumluluğun başladığı anı kontrol edin.
Beşinci hata, belgeleri yeniden kontrol etmeyi ertelemektir. Bir poliçeniz varsa, poliçenin geçerlilik süresinin dolmasından önce gönderilen hatırlatma mesajından yararlanın ve durumu yeterince erken bir zamanda yeniden değerlendirin.
Sıkça Sorulan Sorular
Kararın alınacağı tahmini tarihi kesin tarih olarak girebilir miyim?
Hayır. Kararın kesin tarihini bilmiyorsanız, tahminlerinizi kesin bilgiymiş gibi sunmayın. Elinizde bir belge veya teyit varsa, üzerinde yazılı tarihi kontrol edin. Gereklilikler konusunda, sizin durumunuzla doğrudan ilgili güncel ve resmi bilgileri doğrulayın.
Daha uzun süreli bir poliçe, belgenin kabul edileceğini garanti eder mi?
Bu, yalnızca sigorta süresine dayanarak garanti edilemez. Daha uzun bir süre, kabul edileceğinin garantisi değildir ya da davanın belirli bir sonucunu. Seçim yaparken sözleşme koşullarını göz önünde bulundurun ve gereklilikleri yalnızca davanızla doğrudan ilgili güncel, resmi bilgilere dayanarak değerlendirin.
Poliçedeki tarih, teminatın başlangıcını belirlemek için yeterli midir?
Böyle bir sonuca yalnızca tek bir tarihe dayanarak varmamalıyız. Bir sigorta poliçeniz varsa, üzerinde yer alan bilgileri kontrol edin ve ardından ilgili Genel Sigorta Koşullarını okuyun. Sözleşmeye dayalı sorumluluğun başlangıcı, sözleşme şartlarından kaynaklanır, bunlar belgede belirtilen süreden daha fazla unsuru içerebilir.
Sigorta tutarı her bir olay için ayrı ayrı belirlenebilir mi?
Bu, ilgili sözleşmenin koşullarına bağlıdır. Kabul edilen ERGO Genel Sigorta Koşulları’nda (OWU) teminat tutarı, alt limitler dikkate alınarak, sigorta süresi içindeki tek bir olay ve tüm olaylar için geçerli bir limit oluşturur. Kabul edilen Uniqa Genel Sigorta Koşulları’nda (OWU) ise teminat tutarları ve alt limitler, sorumluluk üst sınırlarını oluşturur ve ödenen tutarlar kadar azalır. Her zaman kullandığınız sürümün kurallarını kontrol edin.
Mevcut poliçenin süresi yakında dolacaksa ne yapmalı?
Geçerli bir poliçeniz varsa, üzerinde belirtilen son geçerlilik tarihini kontrol edin ve önceden bir hatırlatma ayarlayın. Yeni belgeler söz konusuysa, üzerinde yer alan tarihleri doğrulayın. Ardından, bir sonraki sözleşmedeki geçerlilik süresini, teminat kapsamını, limitleri ve istisnaları dikkatlice inceleyin – koşulların aynı kalacağını otomatik olarak varsaymayın.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Indonesian
 Vietnamese